
Les plus grandes dépenses du ménage suisse : quoi réduire, et quand
Les trois plus gros postes du ménage suisse sont le logement et l’énergie (CHF 1'449 par mois), les impôts et assurances sociales (impôts seuls CHF 1'245) et l’assurance maladie (CHF 689), selon l’OFS (EBM 2023). Les coûts fixes ne baissent en général qu’à dates fixes : l’assurance de base avec une résiliation reçue par l’assureur au plus tard le 30 novembre, ménage, RC et auto en général 3 mois avant l’échéance, mobile et internet selon le contrat. La seule grande dépense que vous modifiez chaque semaine, ce sont les courses : environ CHF 638 par mois.
Rappn compare les actions en cours de 7 détaillants suisses, mises à jour chaque jour : gratuit, sans abonnement.
Suivre vos dépenses alimentaires dans Rappn, gratuit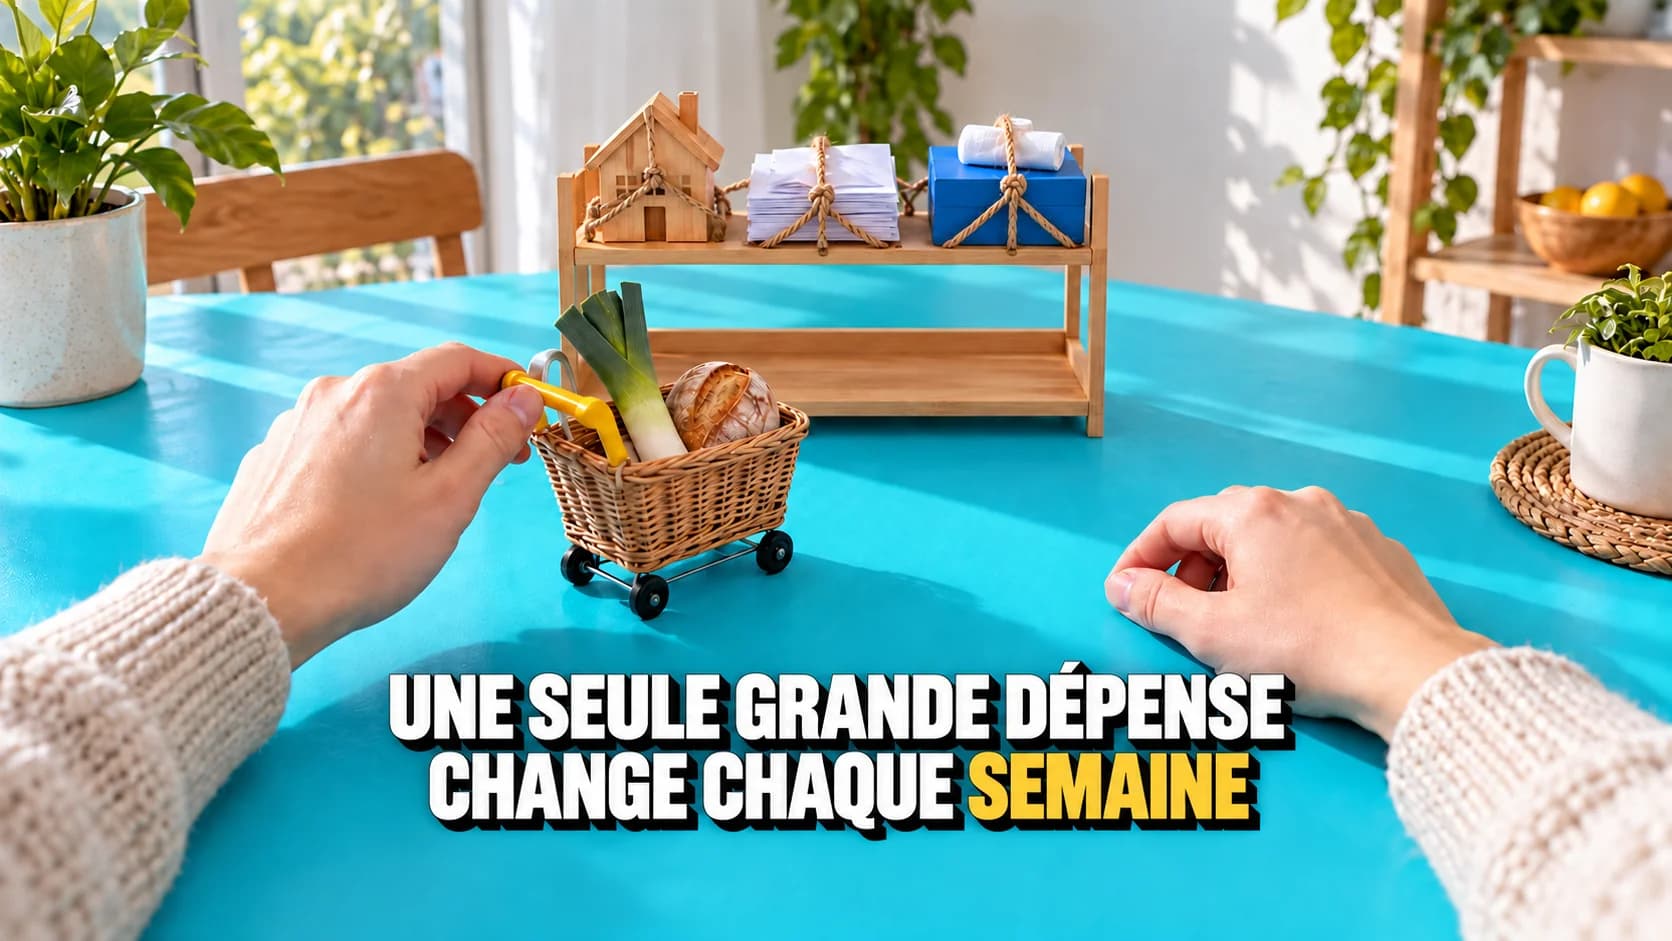
Avant de chercher à économiser en Suisse, il faut savoir où part réellement l’argent. L’Office fédéral de la statistique (OFS) le mesure dans son enquête sur le budget des ménages (EBM) ; la dernière édition (année 2023, publiée le 17 novembre 2025) montre que le logement et l’énergie, les impôts, les assurances sociales et la prime de l’assurance maladie de base absorbent ensemble environ 43 pour cent du revenu brut. Ces postes ne bougent qu’à dates fixes, certains pas du tout. La seule grande dépense que vous pouvez modifier chaque semaine, ce sont les courses.
Rappn est une application indépendante de comparaison des prix alimentaires en Suisse, sans aucun accord commercial avec un détaillant. Migros, Coop, Aldi, Lidl, Denner, Aligro et Otto’s ne nous paient pas pour un classement, et rien ci-dessous n’est sponsorisé.
Quelles sont les plus grandes dépenses d’un ménage suisse ?
| Dépense | Moy. par mois | Part du brut | Réductible à court terme ? |
|---|---|---|---|
| Logement et énergie | CHF 1'449 | 14,0 % | Non (bail et délais) |
| Impôts | CHF 1'245 | 12,0 % | Non (taxation) |
| Assurances sociales (AVS, LPP) | CHF 1'062 | 10,3 % | Non (obligatoire) |
| Assurance maladie (de base) | CHF 689 | 6,7 % | À dates fixes (surtout au 1er janvier) |
| Courses à la maison | ~CHF 638 | 6,2 % | Oui, chaque semaine |
Voici la vue dépenses de Rappn : scannez vos tickets et vous voyez exactement où passent vos francs alimentaires chaque mois, la seule grande dépense sur laquelle agir chaque semaine. Explorez pour essayer.
Suivre vos dépenses alimentaires dans Rappn, gratuitGratuit, sans abonnement · iOS & Android
Vos dépenses
Pourquoi les courses sont-elles le seul levier hebdomadaire ?
Le loyer, les impôts et les assurances sociales sont fixés par contrat ou par la loi et ne changent au mieux qu’à la prochaine échéance. L’assurance maladie se change à dates fixes, le plus souvent au 1er janvier, avec une résiliation reçue par l’assureur au plus tard le 30 novembre. Les quelque 54'000 personnes qui ont changé via le service de changement d’AXA en automne 2025 paient en moyenne CHF 426 de primes en moins par an, selon l’AXA Wechselreport 2026. Mais tout cela n’arrive qu’à quelques dates fixes dans l’année. Les courses, elles, vous les refaites chaque semaine, et chaque semaine un nouveau cycle de promotions décide quelle enseigne a quel produit en action. C’est ce qui en fait le seul grand poste que vous pouvez influencer en continu : par le choix du magasin, du jour d’achat et de la marque propre, semaine après semaine.
Quels coûts fixes réduire, et jusqu’à quand ?
| Poste | Délai | Chiffre sourcé | Levier |
|---|---|---|---|
| Assurance maladie de base (LAMal) | La résiliation doit parvenir à l’assureur au plus tard le 30 novembre (c’est la réception qui compte), changement au 1er janvier ; avec la franchise ordinaire de CHF 300 dans le modèle standard, aussi au 30 juin (résiliation jusqu’au 31 mars) | Moy. CHF 426 par an sur environ 54'000 changements via le service de changement d’AXA (AXA Wechselreport 2026) | Une fois par an |
| Franchise et modèle (médecin de famille, HMO, télémédecine) | Franchise plus élevée jusqu’au 31 décembre, plus basse jusqu’au 30 novembre, chaque fois au 1er janvier ; passage à un modèle médecin de famille, HMO ou télémédecine à tout moment | CHF 2'500 au lieu de 300 : prime au plus environ CHF 1'540 moins chère par an (OAMal art. 95 : au plus 70 % des CHF 2'200 supplémentaires) | Seulement si vous consultez rarement |
| Assurance ménage et RC privée | En général 3 mois avant l’échéance du contrat (délai selon la police, LCA art. 35a) | selon l’assureur | Selon la police |
| Assurance auto | En général 3 mois avant l’échéance du contrat (délai selon la police) | selon l’assureur | Selon la police |
| Mobile et internet | Selon le contrat (durée minimale et délai de résiliation) | selon l’abonnement | Selon le contrat |
| Abonnement de transports (demi-tarif, AG) | À l’échéance, chaque année | Abonnement demi-tarif CHF 190 la première année, CHF 5 de plus pour les adultes dès le changement d’horaire de décembre 2026 (Alliance SwissPass) ; rentable dès que vos billets plein tarif coûteraient plus du double de son prix par an | Selon l’usage |
| Électricité | Pas de libre choix du fournisseur | Les ménages consommant moins de 100'000 kWh par an restent dans l’approvisionnement de base (LApEl art. 6) | Pas par un changement |
| Redevance SERAFE | Redevance obligatoire, non résiliable | CHF 335 par ménage (2026), CHF 312 dès le 1er janvier 2027 (serafe.ch) | Fixe |
| Courses à la maison | Chaque semaine | environ CHF 638 par mois (OFS EBM 2023) | Chaque semaine |
L’ordre qui en découle :
- D’ici le 30 novembre : l’assurance maladie. Comparez les primes de l’année prochaine (votre assureur doit les communiquer d’ici le 31 octobre) et vérifiez modèle et franchise dans la même étape. Vous venez d’arriver en Suisse ? Alors la première obligation est de vous assurer dans les 3 mois qui suivent votre prise de domicile.
- Les contrats avec 3 mois de préavis. Comparez ménage, RC et auto bien avant l’échéance du contrat, puis mobile, internet et l’abonnement de transports à leur échéance.
- Chaque semaine : les courses. Le seul grand poste que vous décidez à nouveau en permanence, avec les actions, le prix au kilo ou au litre et les marques propres.
Les décisions annuelles se règlent une fois et se cochent ; les courses restent votre levier hebdomadaire.
L’enseigne qui a un produit en action change d’une semaine à l’autre. Cette recherche, le comparateur de prix Rappn la fait pour vous. Pour le détail de ce que dépense un ménage moyen, voir les dépenses moyennes. Rappn affiche les actions de 7 enseignes, mises à jour chaque jour, avec le prix au kilo, au litre ou à la pièce ; liste de courses, cartes de fidélité et produits suivis sont dans la même app, gratuite.
Mis à jour : .
Pourquoi Rappn ?
Rappn est une app de comparaison de prix indépendante en Suisse, sans accord commercial avec aucun détaillant. Nos comparaisons sont véritablement indépendantes.
- 100 % gratuit : pas d’abonnement, pas de coûts cachés
- Neutre : aucun accord commercial avec Migros, Coop, Aldi, Lidl, Denner, Aligro ou Otto’s
- Mise à jour quotidienne, dès que les enseignes publient leurs actions
- Les actions des enseignes au même endroit : chercher, filtrer, comparer, sans abonnement
- Planificateur de repas dans la Cuisine : planifier la semaine, envoyer les ingrédients sur la liste
Prêt à économiser ?
Installez Rappn et comparez vous-même cette semaine. Aucun compte requis.Scannez le code, installez Rappn et comparez les offres actuelles. Aucun compte nécessaire.
Questions fréquentes
Quelle est la plus grande dépense d’un ménage suisse ?
Le plus gros poste de consommation isolé est le logement et l’énergie, à environ CHF 1'449 par mois (14,0 pour cent du revenu brut, OFS EBM 2023). En additionnant les charges obligatoires, les impôts (CHF 1'245) et les assurances sociales sont encore plus élevés : les dépenses obligatoires représentent 30,5 pour cent du revenu brut.
Combien un ménage suisse dépense-t-il pour les courses ?
Environ CHF 638 par mois pour les aliments et boissons non alcoolisées achetés pour la maison (OFS EBM 2023, 6,2 pour cent du revenu brut). En incluant les repas à l’extérieur, restaurant et take-away, le montant grimpe nettement.
Pourquoi ne puis-je économiser chaque semaine que sur les courses ?
Le loyer, les impôts et les cotisations sociales sont fixes et ne changent qu’à la prochaine échéance de résiliation ou de taxation ; l’assurance maladie seulement à dates fixes, le plus souvent au 1er janvier. Les courses, elles, se refont chaque semaine et les promotions tournent en permanence, c’est donc le seul grand poste que vous pouvez influencer en continu.
Combien peut-on réellement économiser sur les courses ?
Il n’existe pas de chiffre forfaitaire sérieux : d’une dépense moyenne ne découle aucun pourcentage fixe pour votre ménage. Ce qui arrive dans votre budget dépend des articles que vous remplacez, du fait de les acheter en semaine d’action et de la comparaison du prix au kilo ou au litre.
Jusqu’à quand puis-je résilier mon assurance maladie ?
La résiliation de l’assurance de base doit parvenir à l’assureur au plus tard le 30 novembre (c’est la réception qui compte, pas le cachet postal) ; le changement prend effet au 1er janvier. Si le 30 novembre tombe un week-end, c’est le dernier jour ouvrable qui précède qui compte. Votre assureur doit vous communiquer les nouvelles primes d’ici le 31 octobre. Avec la franchise ordinaire de CHF 300 dans le modèle standard, vous pouvez aussi changer au 30 juin, en résiliant jusqu’au 31 mars. Des primes impayées ayant fait l’objet d’un rappel jusqu’au 30 novembre et encore ouvertes au 31 décembre bloquent le changement. Les assurances complémentaires suivent les délais de leur contrat.
Une franchise plus élevée vaut-elle la peine ?
Avec la franchise la plus élevée (CHF 2'500 au lieu de CHF 300), la prime annuelle baisse au plus d’environ CHF 1'540 ; c’est le plafond légal, 70 pour cent des CHF 2'200 supplémentaires (OAMal art. 95). En échange, vous payez vous-même les premiers CHF 2'500 en cas de maladie, puis une quote-part de 10 pour cent jusqu’à CHF 700 par an. Si vous consultez rarement et disposez de réserves, c’est en général plus avantageux ; en cas de traitement en cours, la franchise basse est plus sûre. Une franchise plus élevée peut être choisie jusqu’au 31 décembre pour l’année suivante.
Je viens d’arriver en Suisse : que décider en premier ?
D’abord l’assurance de base : vous devez vous assurer dans les 3 mois suivant votre prise de domicile, et la couverture s’applique alors dès ce jour. Si vous vous affiliez plus tard, vous n’êtes couvert qu’à partir de l’affiliation et payez un supplément de prime si le retard n’est pas excusable (LAMal art. 5). Ensuite l’abonnement de transports : un abonnement demi-tarif coûte CHF 190 la première année (CHF 5 de plus pour les adultes dès le changement d’horaire de décembre 2026) et divise par deux le prix de la plupart des billets ; il est rentable dès que vous dépenseriez sinon plus du double de son prix par an en billets plein tarif. Viennent enfin les courses, le poste que vous décidez à nouveau chaque semaine.